estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/serie-de-tiempo
Qué es una serie de tiempo
Datos ordenados en el tiempo: qué los distingue de cualquier otro conjunto y por qué casi ninguna técnica del curso se les aplica directamente.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Qué la define
Una serie de tiempo es una secuencia de observaciones de la misma variable, ordenadas cronológicamente y tomadas a intervalos regulares.
2 · Serie, corte transversal y panel
Es la primera distinción que conviene tener clara, porque define qué técnicas se pueden usar:
| Estructura | Unidades | Momentos | Ejemplo |
|---|---|---|---|
| Corte transversal | muchas | uno | la EPH de un trimestre |
| Serie de tiempo | una | muchos | el IPC mensual |
| Panel o longitudinal | muchas | muchos | las 24 provincias, año a año |
3 · Por qué rompe casi todo el curso
| Supuesto habitual | En una serie de tiempo |
|---|---|
| Observaciones independientes | falso: cada valor depende de los anteriores |
| Muestra aleatoria | falso: es una sola realización de un proceso |
| Orden irrelevante | falso |
| Varianza constante | a menudo falso |
Que la serie sea una sola realización tiene una consecuencia: no hay otra historia con la cual promediar. Lo que permite aprender algo de una única serie es suponer que sus propiedades se mantienen en el tiempo —la estacionariedad de la sección 6—, y así promediar a lo largo del tiempo en lugar de entre réplicas.
4 · La autocorrelación, con números
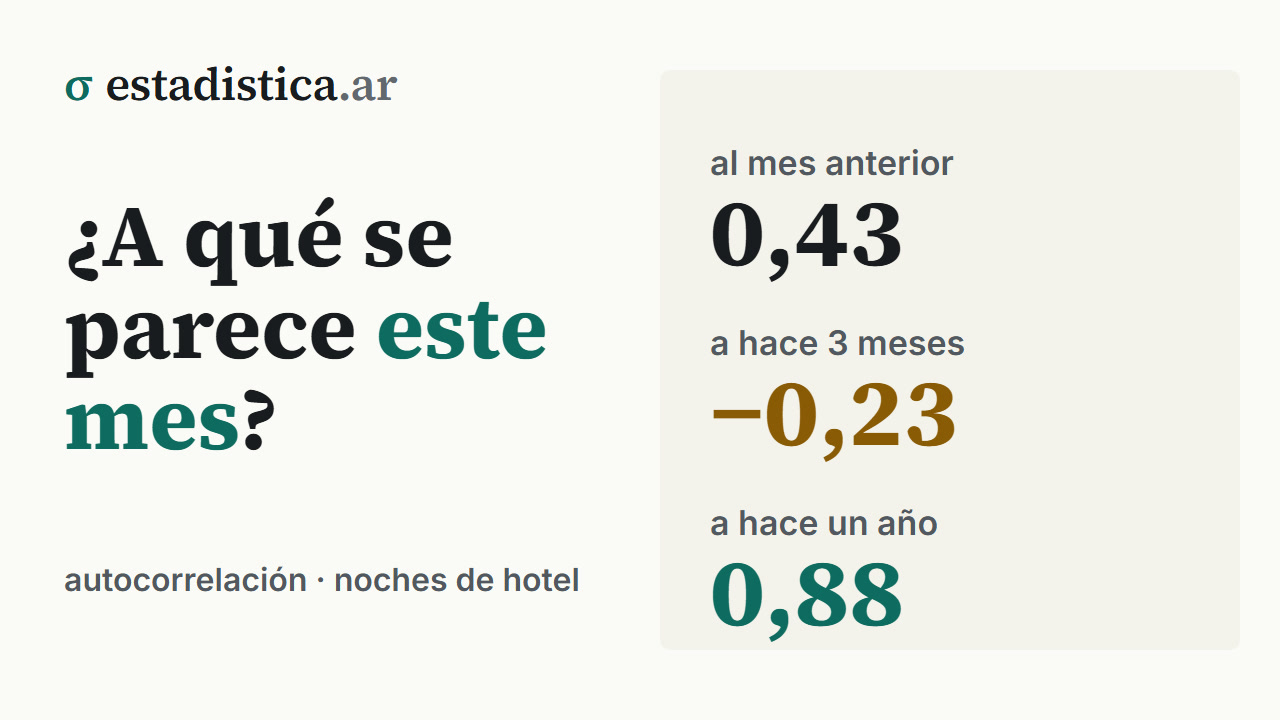
No es una advertencia abstracta. Las pernoctaciones hoteleras del país, antes de la pandemia, correlacionadas consigo mismas a distintos rezagos:
| Rezago | Correlación |
|---|---|
| 1 mes | 0,434 |
| 3 meses | −0,234 |
| 6 meses | 0,134 |
| 12 meses | 0,880 |
| 24 meses | 0,784 |
El conjunto de todos esos coeficientes es el correlograma, y su forma dice qué hay adentro de la serie. Ver autocorrelación y correlograma.
5 · La regresión espuria
Dos series que suben —cualquier par de series que suban— van a correlacionar alto aunque no tengan nada que ver. No es una curiosidad: es lo que pasa casi siempre. Y el problema no requiere tendencia: alcanza con que las series no sean estacionarias. Lo mostraron Granger y Newbold en 1974.
Dos procesos sirven de referencia. El ruido blanco es una sucesión de valores independientes, con media y varianza fijas: no tiene memoria. El paseo aleatorio es la suma acumulada de un ruido blanco: cada valor es el anterior más un shock, así que deambula sin volver a ningún nivel y no es estacionario, aunque no tenga tendencia.
Diez mil pares de paseos aleatorios independientes de 115 pasos, que por construcción no tienen ninguna relación entre sí:
| Correlación obtenida | Porcentaje de los pares |
|---|---|
| 40,2 % | |
| 17,2 % | |
| 7,8 % | |
| 1,1 % |
Con ruido blanco de la misma cantidad de observaciones, una correlación mayor a 0,5 aparece en el 0,00 % de los casos: el 95 % de los pares queda por debajo de 0,18.
6 · El vocabulario
| Término | Qué es |
|---|---|
| Frecuencia | cada cuánto se observa: diaria, mensual, trimestral, anual |
| Rezago (lag) | cuántos períodos hacia atrás |
| Autocorrelación | correlación de la serie consigo misma, desplazada |
| Estacionariedad | que media, varianza y autocorrelaciones no cambien con el tiempo |
| Estacionalidad | patrón que se repite cada año |
En rigor, la estacionariedad que se usa en la práctica —la débil— pide media y varianza constantes, y que la correlación entre dos valores dependa solo de cuántos períodos los separan, no de la fecha.
La receta habitual para acercarse a la estacionariedad es diferenciar: trabajar con las variaciones en vez de con los niveles. Ver estacionariedad y diferenciación. Cuánto ayuda, con el IPC partido en dos mitades:
| Primera mitad | Segunda mitad | |
|---|---|---|
| Nivel medio del índice | 245 | 5.138 |
| Variación mensual promedio | 2,97 % | 5,63 % |
7 · Lo primero: graficarla
El gráfico de la serie muestra de una sola vez lo que ninguna tabla comunica:
| Qué mirar | En el ejemplo |
|---|---|
| Tendencia | crecimiento lento hasta 2019 |
| Estacionalidad | picos anuales muy marcados |
| Ciclos | fluctuaciones de varios años |
| Rupturas | el colapso de 2020 |
| Valores faltantes | los meses sin relevamiento |
| Cambios de variabilidad | mayor amplitud cuando el nivel es alto |
8 · Los problemas prácticos
Valores faltantes. No se pueden simplemente omitir: rompen las medias móviles y las variaciones interanuales. Hay que decidir explícitamente qué hacer.
Rupturas estructurales. Un cambio de metodología, una crisis o una pandemia parten la serie en dos regímenes. Modelar todo junto supone que nada cambió.
Cambios de frecuencia. Pasar de mensual a trimestral se hace sumando o promediando según el tipo de variable: un flujo se suma; un stock se promedia o se toma el valor del último mes, según la pregunta; las tasas y los índices se promedian.
Calendario. Los meses tienen distinta cantidad de días y de días hábiles, y eso se mete en los resultados. En las pernoctaciones, febrero tiene un índice estacional de 1,370 medido por mes y de 1,474 medido por día: un 7,6 % de diferencia que no es turismo, es el almanaque. Con variables que son flujos diarios conviene mirar el promedio diario antes de concluir nada.
9 · Qué se hace con una serie
| Objetivo | Herramienta |
|---|---|
| Describir la evolución | gráfico, variaciones |
| Separar sus partes | descomposición |
| Ver la tendencia sin ruido | medias móviles |
| Comparar meses consecutivos | desestacionalizar |
| Proyectar | tendencia, modelos ARIMA |
10 · Errores frecuentes
- Aplicar regresión sin mirar la autocorrelación de los residuos.
- Correlacionar dos series con tendencia y concluir que hay relación.
- Diferenciar a ciegas dos series cointegradas, y perder la relación de largo plazo.
- Sacar los faltantes antes de calcular autocorrelaciones, que corre los rezagos.
- Llamar serie de tiempo a un panel.
- Comparar meses consecutivos de una serie estacional.
- Ignorar los valores faltantes.
- Modelar a través de una ruptura estructural.
- Comparar meses sin corregir por cantidad de días, en variables de flujo.
- No graficar la serie antes de analizarla.
- Tratar las fechas como texto, que arruina el orden.
11 · En el software
# R — el objeto ts es el punto de partida
s <- ts(valores, start = c(2007, 1), frequency = 12)
plot(s)
acf(s, lag.max = 24)                # la de la tabla: 0,880 en el rezago 12
acf(s, na.action = na.pass)         # con faltantes, sin correr los rezagos
decompose(s)

# Pearson entre la serie y su copia desplazada: otra cuenta, da 0,950
cor(head(s, -12), tail(s, -12))

# Con fechas reales, en el ecosistema tidyverts
library(tsibble); library(feasts)
as_tsibble(s) |> ACF(value, lag_max = 24) |> autoplot()

# Residuos de una regresión entre series
lmtest::dwtest(modelo)                                  # Durbin-Watson
Box.test(resid(modelo), lag = 12, type = "Ljung-Box")
lmtest::coeftest(modelo, vcov = sandwich::NeweyWest)    # EE robustos
# Python
import pandas as pd
from statsmodels.tsa.stattools import acf
from statsmodels.graphics.tsaplots import plot_acf
s = pd.Series(valores, index=pd.date_range('2007-01', periods=n, freq='MS'))
s.plot()
acf(s, nlags=24, missing='conservative') # la de la tabla
plot_acf(s, lags=24, missing='conservative') # no usar s.dropna():
# pega los tramos y corre los rezagos
s.autocorr(lag=12) # Pearson desplazado: 0,950Excel: =CORREL(B2:B145;B14:B157) rezago 12 con 156 meses en B2:B157;
es Pearson desplazado, no la ACF
SPSS: Analizar › Pronósticos › AutocorrelacionesHerramientas de este tema
Seguir leyendo
Bioestadística · El dato en contexto · 77 de 330
Estadística para Economía y Administración · El dato en contexto · 79 de 318
Probabilidad y Estadística · El dato en contexto · 71 de 302
Estadística para Ciencias Sociales · El dato en contexto · 76 de 288
Cómo citar: Montivero, J. L. (2026). Qué es una serie de tiempo. estadistica.ar. https://estadistica.ar/conceptos/serie-de-tiempo
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Qué es una serie de tiempo. estadistica.ar. https://estadistica.ar/conceptos/serie-de-tiempo
BibTeX
@misc{estadistica_ar_serie_de_tiempo,
  author       = {Montivero, Jorge Luis},
  title        = {{Qué es una serie de tiempo}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/serie-de-tiempo}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-11}
}
Última actualización: 11 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.