estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/medias-moviles
Medias móviles
El suavizado más simple y más usado: cómo se elige la ventana, por qué se centra y qué pasa en los extremos de la serie.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Qué hace
Reemplaza cada valor por el promedio de los valores vecinos, para atenuar las fluctuaciones de corto plazo y dejar ver la tendencia.
La fórmula es para una ventana impar, de valores a cada lado del central. Las ventanas pares necesitan un paso más, que se explica en la sección 3.
Cuánto suaviza, en la serie de pernoctaciones de 2007 a 2019: el coeficiente de variación pasa de 0,261 en la serie original a 0,045 en la media móvil de doce meses. Casi seis veces menos dispersión, sin haber tocado un solo dato.
2 · Cómo se elige la ventana
| Objetivo | Ventana |
|---|---|
| Eliminar la estacionalidad de datos mensuales | 12 |
| Ídem, trimestrales | 4 |
| Suavizar ruido diario | 7 |
| Ver tendencia de largo plazo | 24, 36 |
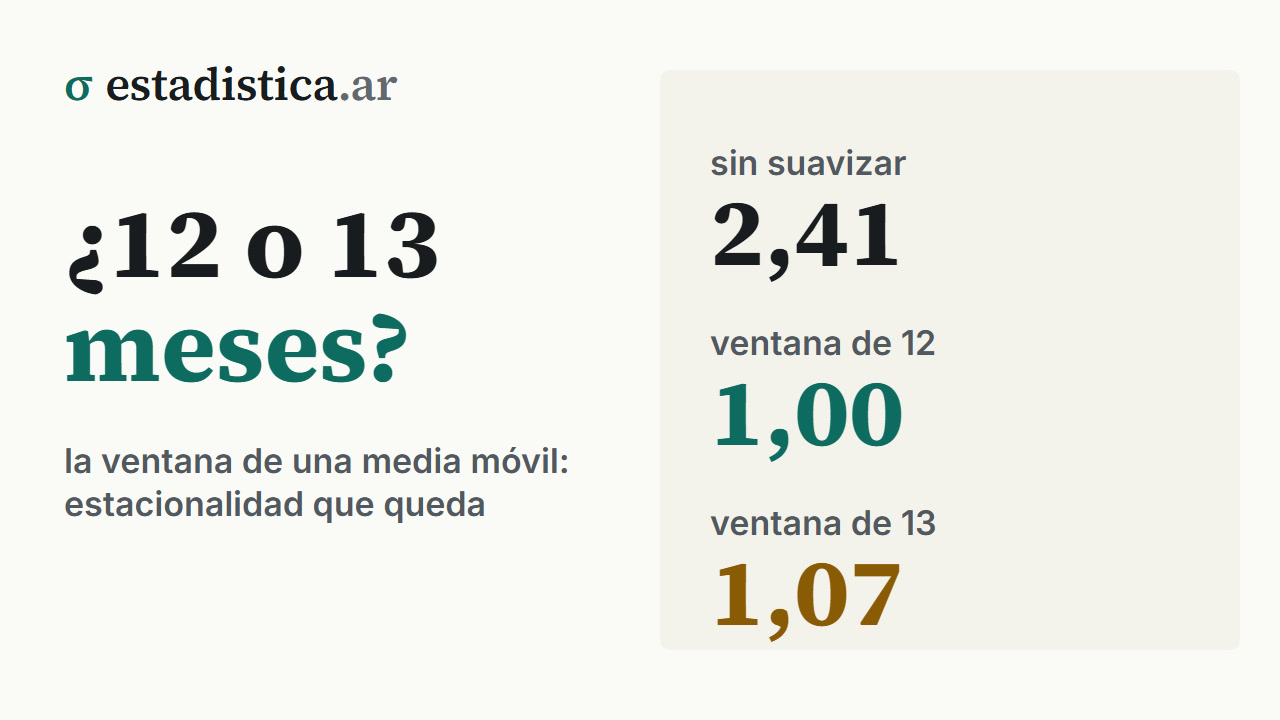
No es una recomendación estética. Midiendo cuánta estacionalidad queda después de suavizar —la razón entre el mayor y el menor de los promedios de cada mes calendario, sobre la serie suavizada, con las ventanas pares centradas como 2×k—:
| Ventana | Estacionalidad remanente |
|---|---|
| Serie original | 2,403 |
| 3 meses | 1,828 |
| 6 meses | 1,317 |
| 12 meses | 1,006 |
| 13 meses | 1,074 |
| 24 meses | 1,007 |
3 · El problema de las ventanas pares
Con impar el promedio se ubica naturalmente en el período central.
Con par —como 12— el centro cae entre dos meses, y hay que centrar con un segundo promedio:
que es una media móvil de 2 términos aplicada sobre la de 12. El resultado es un promedio de trece valores con pesos desiguales:
| Posición | Peso |
|---|---|
| Los dos extremos | 1/24 = 0,04167 |
| Los once centrales | 1/12 = 0,08333 |
| Suma | 1,00000 |
4 · Sus dos costos
Se pierden datos en los extremos. Una media móvil centrada de 12 meses no da valores para los primeros y últimos 6 meses.
No se lleva bien con los faltantes. Un solo mes faltante deja sin valor
toda la ventana que lo contiene: con la de 12, un hueco de dos meses, como el de
abril y mayo de 2020 en las pernoctaciones, borra más de un año de la media
móvil. Calcular con los meses que haya —lo que hace min_periods en pandas— no
es una solución neutral: si falta un mes de temporada alta, el promedio cae sin
que haya pasado nada.
Atrasa las señales. Una media móvil retrospectiva de períodos se atrasa aproximadamente períodos respecto de la serie.
| En las pernoctaciones prepandemia | Pico de la curva |
|---|---|
| Media móvil centrada 2×12 | junio de 2019 |
| Media móvil retrospectiva de 12 | diciembre de 2019 |
Seis meses de diferencia, contra los 5,5 que predice la fórmula —con datos mensuales el pico solo puede caer en un mes entero—, y ningún dato distinto: la misma serie, la misma ventana, solo cambia dónde se apoya el promedio.
5 · Lo que la media móvil fabrica
Suavizar no es gratis: inventa autocorrelación donde no había.
Cinco mil valores de ruido blanco —independientes por construcción— y su media móvil de 12:
| Serie | Correlación con su rezago de 1 |
|---|---|
| Ruido blanco original | 0,010 |
| Su media móvil de 12 | 0,922 |
6 · Las variantes
| Tipo | Idea |
|---|---|
| Simple | todos los períodos pesan igual |
| Ponderada | pesos desiguales (ver abajo) |
| Mediana móvil | la mediana de la ventana; resiste atípicos |
| Exponencial | pesos que decaen geométricamente; usa toda la historia |
| Centrada | el promedio se ubica en el medio; para análisis |
| Retrospectiva | solo usa el pasado; para pronóstico y control |
En una media ponderada, los pesos decrecen hacia los extremos si es centrada, como la 2×12 o la de Henderson; en el análisis financiero, en cambio, decrecen hacia el pasado.
La exponencial merece un párrafo aparte porque da un valor para el último dato disponible. No resuelve el problema de los extremos: lo cambia por otro. Como es retrospectiva, tiene atraso, el mismo que una media retrospectiva comparable.
El parámetro controla la memoria: cerca de 1 sigue casi exactamente a la serie, cerca de 0 la aplana. La equivalencia habitual con una ventana de períodos es , y sale de igualar los atrasos promedio de las dos: en la media retrospectiva y en la exponencial. Una exponencial comparable a una media móvil de 12 usa y se atrasa lo mismo, 5,5 meses. Cómo se usa para pronosticar, y sus extensiones con tendencia y estacionalidad, está en suavizamiento exponencial.
7 · Dónde se usa
- Desestacionalizar: es el primer paso del método clásico.
- Acumular el último año: la suma móvil de 12 meses.
- Estimar la tendencia en la descomposición.
- Suavizar indicadores diarios —casos, contagios, ventas—.
- Análisis técnico financiero, con sus cruces de medias.
- Control de procesos, con las cartas de medias móviles.
8 · Errores frecuentes
- No centrar con ventanas pares.
- Elegir la ventana arbitrariamente. Para estacionalidad tiene que ser el período del ciclo o un múltiplo.
- Usar los valores de los extremos de una media centrada.
- Interpretar el atraso como si fuera la señal.
- Usar medias centradas en tiempo real, lo que incorpora información futura.
- Correlacionar o regresionar series suavizadas, que fabrica asociación.
- Suavizar demasiado y perder la información que se buscaba.
- Creer que
center=Trueresuelve una ventana par. Hace falta la 2×12. - Calcular la media con los meses que haya cuando falta alguno, y leer como cambio lo que es un hueco.
9 · En el software
# R — centrada con ventana impar
mm13 <- stats::filter(s, rep(1/13, 13), sides = 2)

# Con ventana par, la 2x12: la única bien centrada para series mensuales
# (con rep(1/12, 12) y sides = 2 el resultado queda medio mes corrido)
mm2x12 <- stats::filter(s, c(0.5, rep(1, 11), 0.5) / 12, sides = 2)

# Retrospectiva
library(zoo)
rollmean(s, 12, align = "right", fill = NA)

# Control: los pesos de la 2x12 tienen que sumar 1
sum(c(0.5, rep(1, 11), 0.5) / 12)
# Python
s.rolling(13, center=True).mean() # centrada, ventana impar
s.rolling(12).mean().rolling(2).mean().shift(-6) # la 2x12 centrada
# ojo: s.rolling(12, center=True) no es la 2x12 y queda medio mes corrido
s.rolling(12).mean() # retrospectiva
s.rolling(12).sum() # suma móvil de 12 meses
s.rolling(7, center=True).median() # mediana móvil
s.ewm(span=12).mean() # exponencial, alfa = 2/13Excel: =PROMEDIO(B2:B13) en C13 y arrastrar: retrospectiva de 12
=(SUMA(B2:B14)-(B2+B14)/2)/12 en C8 y arrastrar: la 2x12 centrada
Datos › Análisis de datos › Media móvil también es retrospectiva
SPSS: Transformar › Crear serie temporal, función Media móvil centrada
o Media móvil anterior (retrospectiva)Herramientas de este tema
- CalculadoraDescomposición y desestacionalización
Seguir leyendo
Bioestadística · El dato en contexto · 80 de 330
Estadística para Economía y Administración · El dato en contexto · 82 de 318
Probabilidad y Estadística · El dato en contexto · 74 de 302
Cómo citar: Montivero, J. L. (2026). Medias móviles. estadistica.ar. https://estadistica.ar/conceptos/medias-moviles
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Medias móviles. estadistica.ar. https://estadistica.ar/conceptos/medias-moviles
BibTeX
@misc{estadistica_ar_medias_moviles,
  author       = {Montivero, Jorge Luis},
  title        = {{Medias móviles}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/medias-moviles}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-11}
}
Última actualización: 11 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.