estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/tendencia-y-extrapolacion
Ajuste de tendencia y extrapolación
Cómo se ajusta una tendencia a una serie y hasta dónde se la puede proyectar, que es mucho menos de lo que parece.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Los modelos de tendencia
| Modelo | Forma | Cuándo |
|---|---|---|
| Lineal | crecimiento por una cantidad fija | |
| Exponencial | crecimiento por un porcentaje fijo | |
| Cuadrática | aceleración o desaceleración | |
| Logística | crecimiento con un techo |
El modelo exponencial se ajusta tomando logaritmos: es una recta. La logística, en cambio, necesita un ajuste no lineal, y su techo es lo más difícil de estimar: mientras la serie no empieza a frenar, los datos casi no dicen dónde está. Es la curva de las proyecciones de población y de la adopción de tecnologías.
Qué pasa si se elige mal
Una recta ajustada al IPC nacional, y la misma serie en logaritmos:
| Ajuste | Índice estimado en la base | Proyección a julio de 2027 | |
|---|---|---|---|
| Lineal | 0,706 | −2.640 | 9.137 |
| Exponencial | 0,919 | 57 | 21.606 |
Los dos están medidos en la escala del índice. El de la regresión en logaritmos, que es la que se ajusta, es de 0,961, pero no se puede comparar con el de la recta: explica otra variable.
2 · Cómo se ajusta
Es una regresión con el tiempo como variable explicativa:
3 · Hasta dónde se puede extrapolar
Es la pregunta central, y la respuesta es incómoda: mucho menos de lo que sugiere el ajuste.
| Horizonte | Confiabilidad |
|---|---|
| 1-2 períodos | razonable si la serie es estable |
| Un ciclo estacional | aceptable con estacionalidad estable |
| Varios años | especulativa |
| Más allá del rango histórico de condiciones | sin respaldo |
4 · El ejemplo, donde todo se rompe
Cualquier tendencia ajustada a las pernoctaciones hoteleras con datos hasta 2019 habría proyectado para 2020 unos valores completamente equivocados: la serie pasó de 6.284.406 en enero de 2020 a 74.247 en junio, una caída del 98,8 %.
5 · Los métodos de pronóstico
| Método | Idea |
|---|---|
| Ingenuo | el próximo valor es el último |
| Ingenuo estacional | el próximo es el del mismo mes del año pasado |
| Tendencia ajustada | extrapolar la recta o la exponencial |
| Holt-Winters | suavizado exponencial con tendencia y estacionalidad |
| ARIMA | modela la autocorrelación de la serie diferenciada |
ARIMA no exige que la serie original sea estacionaria: la “I” del nombre es la diferenciación que la vuelve estacionaria. Lo que tiene que serlo es la serie diferenciada.
6 · Cuál gana, en la práctica
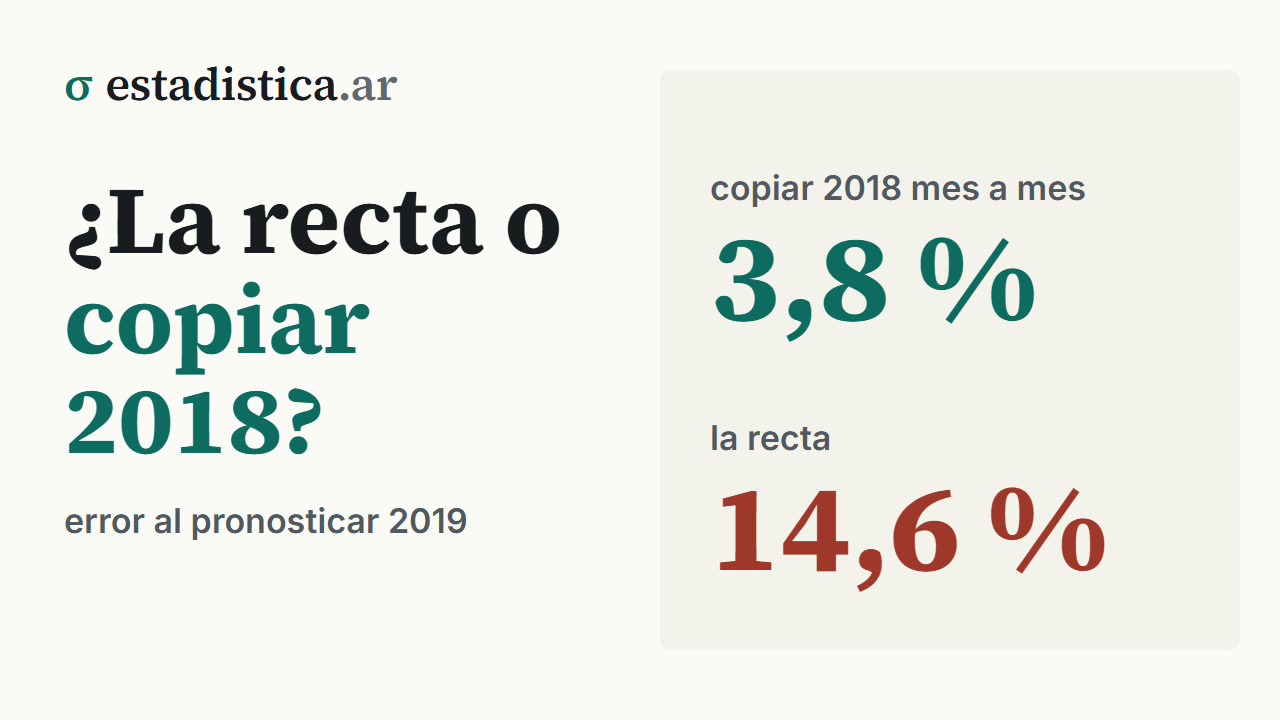
Un ejercicio completo sobre la serie de pernoctaciones: se ajusta con 2007-2018 —144 meses— y se pronostican los doce meses de 2019, que el modelo no vio.
| Método | MAPE |
|---|---|
| Ingenuo estacional | 3,8 % |
| Tendencia lineal + estacionalidad | 5,1 % |
| Tendencia exponencial + estacionalidad | 5,0 % |
| Holt-Winters | 6,6 % |
| Tendencia lineal | 14,6 % |
| Ingenuo | 15,2 % |
En las dos filas ”+ estacionalidad”, la tendencia se ajusta sobre la serie desestacionalizada y después se le devuelven los índices estacionales de la descomposición clásica. Ajustarla sobre la serie original, con los picos de enero adentro, da 6,5 % y 7,7 %: el orden de los pasos importa.
7 · Cómo se evalúa un pronóstico
Reservando datos: se ajusta con una parte de la serie y se pronostica la otra, comparando con lo observado.
| Medida | Qué mide |
|---|---|
| MAE | error absoluto medio, en unidades de la serie |
| RMSE | penaliza más los errores grandes |
| MAPE | error porcentual; falla si hay valores cerca de cero |
| MASE | error dividido por el del ingenuo; mayor que 1 es peor que el ingenuo |
El MASE es la medida que mejor encaja con la lección de la sección 6: divide el error del modelo por el error medio que tuvo el ingenuo estacional dentro de la muestra de ajuste. En el ejercicio, el ingenuo estacional da 0,68 —2019 fue más regular que el promedio de 2007-2018— y Holt-Winters, 1,20: pronosticó peor de lo que suele errar repetir el año anterior. Además, no falla con valores cerca de cero.
Un solo corte, además, es una sola prueba. El ejercicio de la sección 6 depende mucho de cómo fue 2019. La versión más seria es la validación con origen móvil: ajustar hasta 2015 y pronosticar 2016, ajustar hasta 2016 y pronosticar 2017, y así, promediando los errores de todos los cortes.
Y todo pronóstico serio incluye un intervalo de predicción, que se ensancha rápidamente con el horizonte.
8 · Errores frecuentes
- Extrapolar demasiado lejos.
- Ajustar una recta a un crecimiento exponencial.
- Confiar en el como garantía de la proyección.
- Hacer inferencia sobre la pendiente sin corregir la autocorrelación.
- Pronosticar sin intervalo.
- Validar con partición aleatoria en lugar de temporal.
- No comparar contra el método ingenuo.
- Creer que la exponencial se puede extrapolar porque ajusta bien el pasado.
- Comparar calculados en escalas distintas, como el de una regresión en logaritmos contra el de una en niveles.
- Evaluar con un único corte y generalizar el resultado.
- Elegir un modelo complejo sin haber probado que le gana a uno simple.
- Modelar a través de una ruptura.
9 · En el software
# R — tendencia (no llamar t al tiempo: pisa la función t())
tiempo <- seq_along(s)
lm(s ~ tiempo)                # lineal
lm(log(s) ~ tiempo)           # exponencial

# Partición temporal, nunca aleatoria
tr <- window(s, end = c(2018, 12))
te <- window(s, start = c(2019, 1))

# Pronóstico
library(forecast)
ajuste <- auto.arima(tr)
plot(forecast(ajuste, h = 12))

hw <- HoltWinters(tr)         # suavizado exponencial
snaive(tr, h = 12)            # la referencia obligatoria

accuracy(forecast(ajuste, h = 12), te)   # incluye MAPE y MASE
accuracy(snaive(tr, h = 12), te)

# Validación con origen móvil
tsCV(s, snaive, h = 12)
# Python
import numpy as np
# Tendencia lineal y exponencial
tiempo = np.arange(len(tr))
b, a = np.polyfit(tiempo, tr.values, 1)
bl, al = np.polyfit(tiempo, np.log(tr.values), 1)
from statsmodels.tsa.holtwinters import ExponentialSmoothing
hw = ExponentialSmoothing(tr, trend='add', seasonal='mul',
seasonal_periods=12).fit().forecast(12)
from statsmodels.tsa.arima.model import ARIMA
ARIMA(tr, order=(1, 1, 1), seasonal_order=(0, 1, 1, 12)).fit().forecast(12)
# El ingenuo estacional, contra el que hay que comparar
ingenuo = tr.iloc[-12:].values
mape = lambda p: np.mean(np.abs((te.values - p) / te.values)) * 100
mape(ingenuo), mape(hw.values)Excel: =TENDENCIA(B2:B145;A2:A145;A146:A157) tendencia lineal
=CRECIMIENTO(B2:B145;A2:A145;A146:A157) tendencia exponencial
=PRONOSTICO.ETS(A146;B2:B145;A2:A145;12) suavizado exponencial
con estacionalidad 12
SPSS: Analizar › Pronósticos › Crear modelos tradicionalesHerramientas de este tema
- CalculadoraDescomposición y desestacionalización
Seguir leyendo
Bioestadística · El dato en contexto · 81 de 330
Estadística para Economía y Administración · El dato en contexto · 85 de 318
Probabilidad y Estadística · El dato en contexto · 77 de 302
Cómo citar: Montivero, J. L. (2026). Ajuste de tendencia y extrapolación. estadistica.ar. https://estadistica.ar/conceptos/tendencia-y-extrapolacion
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Ajuste de tendencia y extrapolación. estadistica.ar. https://estadistica.ar/conceptos/tendencia-y-extrapolacion
BibTeX
@misc{estadistica_ar_tendencia_y_extrapolacion,
  author       = {Montivero, Jorge Luis},
  title        = {{Ajuste de tendencia y extrapolación}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/tendencia-y-extrapolacion}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-11}
}
Última actualización: 11 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.