estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/regresion-a-la-media
Regresión a la media
Por qué los valores extremos tienden a moderarse en una segunda medición, y cuántas conclusiones falsas produce ignorarlo.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · El fenómeno
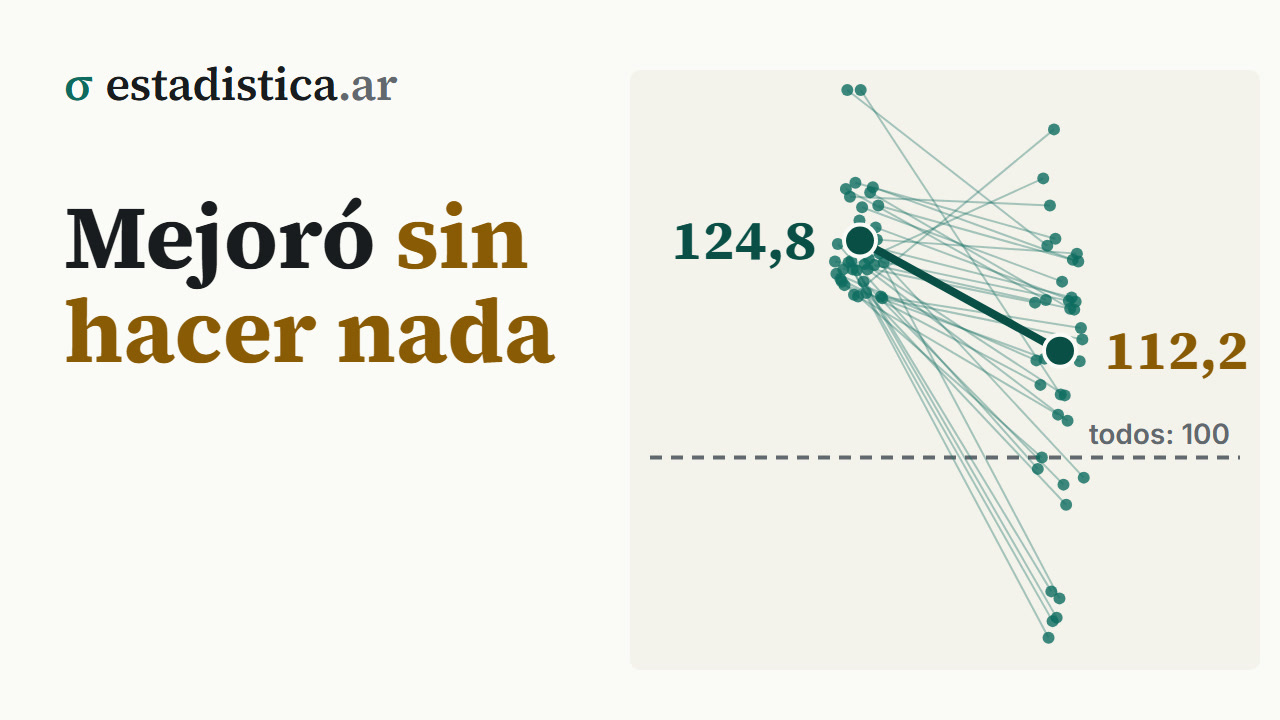
Si una medición tiene un componente de azar, los casos que salieron extremos tienden a estar menos extremos en una segunda medición, sin que nada haya cambiado.
2 · Por qué pasa
Toda medición se puede pensar como:
Entre los que puntuaron muy alto hay dos clases de casos: los que realmente son altos, y los que tuvieron un día bueno. En la segunda medición los primeros siguen altos y los segundos vuelven a su nivel: el promedio del grupo baja.
El “error” no es solo imprecisión del instrumento. Incluye toda variación transitoria real: la presión de ese día, los accidentes de ese año, la racha de esa temporada. Por eso el fenómeno aparece aunque el aparato de medición sea perfecto.
3 · Cuánto se espera que vuelva
El fenómeno no solo es previsible: es calculable. Si es la correlación entre las dos mediciones, el valor esperado en la segunda es
donde es la media de la población de la que salieron los casos, no la del grupo seleccionado. La fórmula supone que las dos mediciones tienen la misma media y el mismo desvío, que es lo esperable al medir dos veces lo mismo; en general es , la recta de regresión.
O sea que, de la distancia a la media, se conserva la fracción y se pierde el resto:
| Correlación entre mediciones | De 20 puntos sobre la media quedan | Se “pierde” |
|---|---|---|
| 0,9 | 18 | 10 % |
| 0,7 | 14 | 30 % |
| 0,5 | 10 | 50 % |
| 0,3 | 6 | 70 % |
| 0 | 0 | todo |
Esa correlación entre dos aplicaciones de la misma medición es lo que en psicometría se llama fiabilidad test-retest, así que la regla se puede decir al revés: la regresión a la media es el precio del error de medición. Ver confiabilidad.
4 · Los casos donde engaña
Tratamientos que “funcionan”. Se selecciona a los pacientes con presión más alta, se los trata, y al medirlos de nuevo bajaron. Parte de esa baja habría ocurrido sin tratamiento, solo por haber seleccionado los valores extremos.
Intervenciones escolares. Se elige a los peores alumnos para un programa de apoyo, y mejoran. Otra vez: parte de la mejora es regresión a la media.
Radares y puntos negros de tránsito. Se instala un control donde hubo un pico de accidentes, y los accidentes bajan. El pico era en parte azar.
Rankings de escuelas, hospitales o municipios. Los que quedan primeros un año tienden a bajar al siguiente y los últimos a subir, sin que haya cambiado nada de fondo. Premiar a unos y sancionar a otros por ese movimiento produce evaluaciones que miden ruido.
La falacia del segundo año. El deportista que tiene una temporada excepcional rinde peor a la siguiente. No es presión ni exceso de confianza: es que la temporada excepcional combinaba talento con suerte.
5 · El caso que lo aclara
El ejemplo lo contaron Tversky y Kahneman (1974), de su trabajo con la escuela de vuelo de la Fuerza Aérea israelí. Los instructores observaban que elogiar una maniobra excelente era seguido de una maniobra peor, y criticar una pésima era seguido de una mejor. Concluían que el castigo funciona y el elogio perjudica.
La explicación es que una maniobra excelente o pésima es, en buena medida, azar: la siguiente iba a estar más cerca del promedio hiciera lo que hiciera el instructor.
6 · Cómo protegerse
| Estrategia | Cómo funciona |
|---|---|
| Grupo de control | también seleccionado por ser extremo; la diferencia entre grupos sí es efecto del tratamiento |
| Aleatorización | reparte el fenómeno entre los dos grupos por igual |
| No seleccionar por valor extremo | si se puede evitar |
| Medir más de una vez antes | promediar reduce el error de la línea de base |
| Cuantificarlo | con la fórmula de la sección 3 se puede predecir cuánta regresión esperar y descontarla |
| Ajustar por la línea de base | comparar los grupos en la medición final controlando por la inicial (ANCOVA), en vez de comparar las diferencias antes-después |
7 · De dónde viene el nombre
Galton lo observó en 1886 estudiando la estatura: los hijos de padres muy altos —Galton usaba el promedio de los dos padres— eran en promedio más bajos que sus padres, y los de padres muy bajos, más altos. Lo llamó “regresión hacia la mediocridad”.
Y el fenómeno va en las dos direcciones: los padres de los hijos muy altos también son, en promedio, menos altos que sus hijos. En la simulación de la sección 9 pasa lo mismo: el 10 % más alto de la segunda medición había sacado 112,4 en la primera. Es la mejor prueba de que no hay ninguna fuerza que empuje hacia el centro: es una propiedad de seleccionar extremos cuando la correlación no es perfecta.
La recta que Galton trazó para predecir la estatura de los hijos es la primera recta de regresión, y se llama así justamente por esto: su pendiente, en unidades estandarizadas, es , así que los extremos predicen valores menos extremos. El accidente de vocabulario es otro: que el nombre se extendiera a toda una familia de modelos —regresión múltiple, logística— donde ya no “regresa” nada.
8 · Errores frecuentes
- Atribuir a la intervención una mejora que era esperable.
- Evaluar programas sin grupo de control sobre casos extremos.
- Buscar explicaciones causales para regresiones a la media: presión, complacencia, maduración.
- Seleccionar por el valor de la línea de base y comparar contra ella misma.
- Premiar o sancionar por movimientos en un ranking año contra año.
- Confundir el fenómeno con el método. La regresión a la media es un efecto que hay que descontar; el análisis de regresión es una herramienta. Comparten el nombre porque la primera recta de regresión mostraba el fenómeno.
- Creer que no aplica porque la muestra es grande. El no tiene nada que ver: depende de la selección y del componente de azar.
9 · Verlo en una simulación
# R — dos mediciones de lo mismo, sin ningún tratamiento
set.seed(1)
n <- 100000
real    <- rnorm(n, 100, 10)
antes   <- real + rnorm(n, 0, 10)
despues <- real + rnorm(n, 0, 10)
cor(antes, despues)                       # 0.50

# Seleccionar el 10 % más alto en la primera medición
extremos <- antes > quantile(antes, 0.90)
mean(antes[extremos])                     # 124.8
mean(despues[extremos])                   # 112.3, sin que nada pasara
100 + 0.5 * (mean(antes[extremos]) - 100) # 112.4, lo que predice la fórmula

# Y el grupo completo no se movió
mean(antes); mean(despues)                # 100.0 y 100.0

# Al revés: el 10 % más alto de la segunda, cuánto tenía en la primera
arriba2 <- despues > quantile(despues, 0.90)
mean(antes[arriba2])                      # 112.4
# Python
import numpy as np
rng = np.random.default_rng(1)
n = 100_000
real = rng.normal(100, 10, n)
antes = real + rng.normal(0, 10, n)
despues = real + rng.normal(0, 10, n)
extremos = antes > np.quantile(antes, 0.90)
antes[extremos].mean(), despues[extremos].mean() # ≈ 124.8 y 112.3Con la simulación de R, los números quedan así:
| Valor | |
|---|---|
| Correlación entre las dos mediciones | 0,50 |
| Media del grupo seleccionado, antes | 124,8 |
| Media del mismo grupo, después | 112,3 |
| Caída aparente | 12,5 puntos |
| Lo que predice la fórmula | 112,4 |
| Media de todos los casos, antes y después | 100,0 y 100,0 |
Referencias
- Galton, F. (1886). Regression towards mediocrity in hereditary stature. Journal of the Anthropological Institute of Great Britain and Ireland, 15, 246–263. https://doi.org/10.2307/2841583
- Tversky, A., & Kahneman, D. (1974). Judgment under uncertainty: Heuristics and biases. Science, 185(4157), 1124–1131. https://doi.org/10.1126/science.185.4157.1124
Todas las obras que cita el sitio están en la bibliografía.
Herramientas de este tema
- SimuladorRegresión a la media
Seguir leyendo
Bioestadística · Fundamentos y descripción · 64 de 330
Estadística para Economía y Administración · Fundamentos y descripción · 63 de 318
Estadística para Ciencias Sociales · Fundamentos y descripción · 61 de 288
Estadística para la tesis · Los datos · 114 de 233
Cómo citar: Montivero, J. L. (2026). Regresión a la media. estadistica.ar. https://estadistica.ar/conceptos/regresion-a-la-media
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Regresión a la media. estadistica.ar. https://estadistica.ar/conceptos/regresion-a-la-media
BibTeX
@misc{estadistica_ar_regresion_a_la_media,
  author       = {Montivero, Jorge Luis},
  title        = {{Regresión a la media}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/regresion-a-la-media}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-10}
}
Última actualización: 10 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.