estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/estacionariedad-y-diferenciacion
Estacionariedad y diferenciación
Qué significa que una serie sea estacionaria, cómo se la consigue diferenciando y transformando, y cómo se verifica con las pruebas de raíz unitaria.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Qué es una serie estacionaria
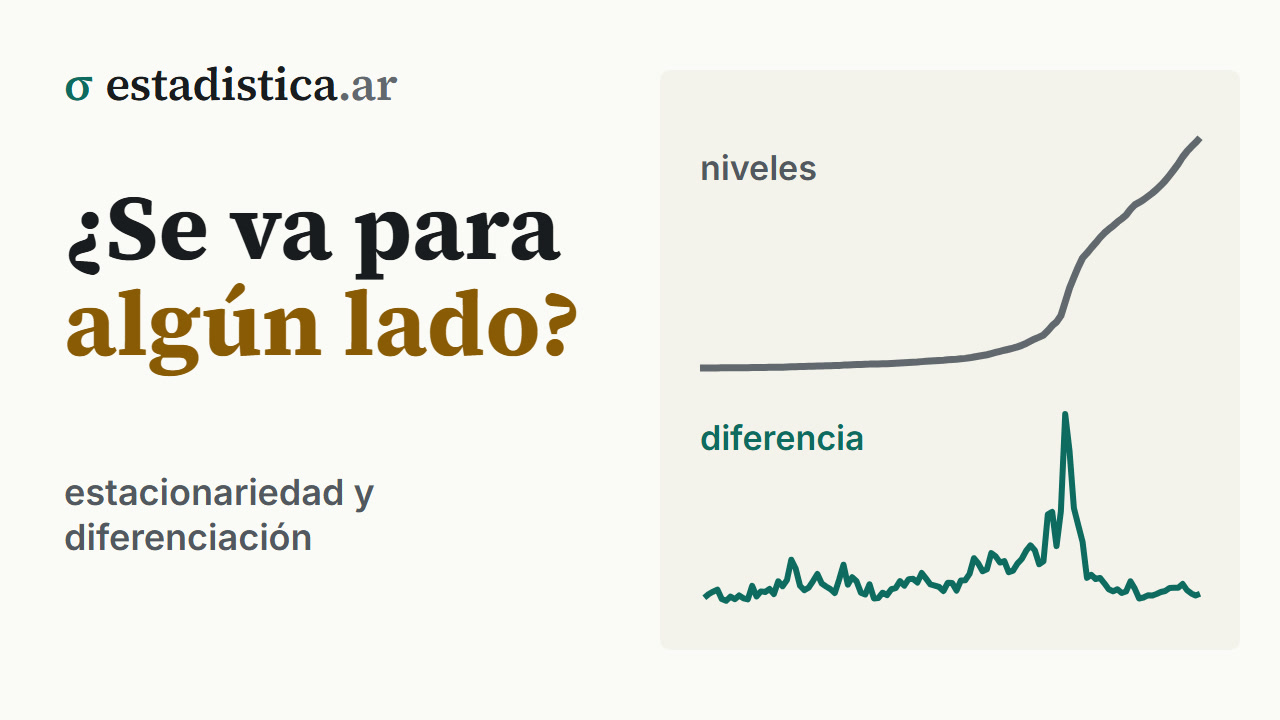
Una serie es estacionaria cuando sus propiedades estadísticas no dependen del momento en que se la mire. En la versión que se usa en la práctica —la estacionariedad débil— eso son tres condiciones:
| Condición | Significa |
|---|---|
| Media constante | la serie no tiene tendencia ni escalones |
| Varianza constante | oscila con la misma amplitud en todo el recorrido |
| Autocovarianza constante | la relación entre y depende de , no de |
2 · Por qué importa
Porque casi todo el instrumental de series de tiempo la supone. Un modelo ARIMA, una prueba sobre una media, un intervalo de confianza: todos descansan en que las propiedades que se estiman en el pasado sigan valiendo. La excepción notable es el suavizamiento exponencial de Holt y Holt-Winters, que modela la tendencia y la estacionalidad en lugar de eliminarlas.
3 · Los tres síntomas, con el IPC
La serie del IPC nacional, partida en dos mitades:
| Primera mitad | Segunda mitad | Razón | |
|---|---|---|---|
| Media del índice | 245 | 5.138 | 20,9 |
| Desvío del índice | 126 | 3.948 | 31,3 |
Falla la media y falla la varianza a la vez, y no es casual: cuando una serie crece de manera multiplicativa, la dispersión crece con el nivel. Son dos problemas distintos y se arreglan con dos herramientas distintas.
| Síntoma | Qué se hace |
|---|---|
| La varianza crece con el nivel | logaritmo (o, en general, Box-Cox) |
| Hay tendencia | diferenciar |
| Hay estacionalidad | diferencia estacional o desestacionalizar |
El logaritmo es un caso particular de la familia Box-Cox, que eleva la serie a una potencia elegida según los datos: la deja como está, es la raíz cuadrada y es el logaritmo. Cuando la dispersión crece con el nivel pero no en proporción, una potencia intermedia estabiliza mejor.
4 · Diferenciar
Primera diferencia: la serie de los cambios período a período.
Sobre el logaritmo, la primera diferencia es —aproximadamente— la variación porcentual, así que trabajar con es trabajar con las variaciones, que es lo que en la práctica se hace con casi cualquier serie económica.
Diferencia estacional: contra el mismo período del año anterior.
Es la versión en niveles de la variación interanual, y saca de una vez la estacionalidad y buena parte de la tendencia.
Con la serie de pernoctaciones, antes y después:
| Serie | ADF | KPSS | |
|---|---|---|---|
| En niveles | 0,434 | ||
| Diferencia estacional | 0,517 |
Que la serie sea estacionaria no quiere decir que no tenga autocorrelación: el 0,517 que queda es la estructura que después modela un ARIMA.
Tendencia determinística o estocástica
Diferenciar no es la única manera de sacar una tendencia, ni siempre la correcta. Si la serie oscila alrededor de una recta fija —una tendencia determinística—, alcanza con restarle la recta ajustada: lo que queda es estacionario, y se dice que la serie es estacionaria en tendencia. Si en cambio cada shock la corre de lugar para siempre, como en un paseo aleatorio, la tendencia es estocástica y hay que diferenciar.
La diferencia práctica está en los pronósticos: con tendencia determinística, la serie vuelve a la recta y la incertidumbre se mantiene acotada; con tendencia estocástica, no vuelve a ningún lado y la incertidumbre crece con el horizonte. Las pruebas de la sección siguiente distinguen los dos casos si se les agrega una tendencia a la ecuación.
5 · Las dos pruebas, y por qué se contradicen
Hay dos pruebas estándar y tienen hipótesis nulas opuestas, que es la fuente de confusión más común del tema:
| Prueba | Hipótesis nula | Rechazar significa |
|---|---|---|
| ADF (Dickey-Fuller aumentado) | hay raíz unitaria: no es estacionaria | es estacionaria |
| KPSS | es estacionaria | no es estacionaria |
Las cuatro combinaciones y qué significan:
| ADF | KPSS | Conclusión |
|---|---|---|
| Rechaza | No rechaza | estacionaria |
| No rechaza | Rechaza | no estacionaria: hay que diferenciar |
| No rechaza | No rechaza | poca información; muestra corta |
| Rechaza | Rechaza | posible cambio de varianza o quiebre |
Aplicadas a series reales:
| Serie | ADF | KPSS | Lectura |
|---|---|---|---|
| IPC en niveles | 0,995 | < 0,01 | no estacionaria |
| Log del IPC | 0,954 | < 0,01 | no estacionaria |
| Variación mensual del IPC | 0,076 | 0,091 | zona gris |
| Pernoctaciones en niveles | 0,361 | > 0,10 | sin conclusión |
| Pernoctes, dif. estacional | 0,001 | > 0,10 | estacionaria |
Para ese caso existen pruebas de raíz unitaria con quiebre estructural, como la de Zivot-Andrews, que buscan la fecha del quiebre y lo descuentan antes de decidir. Con un quiebre en el medio, el ADF común tiende a no rechazar aunque cada tramo sea estacionario.
Las dos pruebas, además, miran raíces unitarias regulares. La primera
diferencia común de las pernoctaciones ya da ADF aunque la
estacionalidad siga ahí entera: para decidir si hace falta una diferencia
estacional hay pruebas específicas, como las de OCSB o Canova-Hansen, que
son las que usa nsdiffs en R.
6 · Cuántas veces diferenciar
Casi siempre una; con una tendencia muy marcada, dos; nunca tres. Y hay un síntoma claro de haberse pasado.
Ruido blanco puro —que ya es estacionario— y su primera diferencia, innecesaria:
| Varianza | ||
|---|---|---|
| Ruido blanco | 0,041 | 0,96 |
| Su primera diferencia | −0,449 | 1,85 |
Una barra negativa moderada no alcanza para diagnosticarlo. La doble diferencia —regular y estacional— de las pernoctaciones da −0,436 en el rezago 1, y es la especificación estándar para ese tipo de series: la barra se modela con un término de media móvil, no se corrige quitando una diferencia.
7 · La puerta al ARIMA
Con esto se entiende qué son los tres números de un ARIMA(, , ):
| Letra | Qué es | De dónde sale |
|---|---|---|
| cuántas veces se diferenció | de las pruebas de esta entrada | |
| términos autorregresivos | de la PACF | |
| términos de media móvil | de la ACF |
La I del medio es integrated, y quiere decir exactamente eso: el modelo se ajusta sobre la serie diferenciada veces y después se vuelve a integrar para expresar el resultado en el nivel original.
8 · Errores frecuentes
- Confundir estacionariedad con estacionalidad.
- Invertir las hipótesis del ADF y leer un grande como buena noticia.
- Correr una sola de las dos pruebas.
- Diferenciar antes de tomar logaritmos, cuando la varianza crece con el nivel.
- Sobrediferenciar, y no reconocer el −0,5 en el rezago 1.
- Modelar en niveles dos series con tendencia. La excepción es que estén cointegradas: que una combinación de las dos sea estacionaria, porque se mueven juntas en el largo plazo. Ver serie de tiempo.
- Diferenciar una serie estacionaria en tendencia, cuando alcanzaba con restarle la recta.
- Suponer que diferenciar siempre alcanza. Con un cambio de régimen, no.
- Aplicar pruebas de raíz unitaria a series cortas, donde casi nunca concluyen.
- Presentar la serie diferenciada como resultado final: se modela en diferencias y se comunica en niveles.
9 · En el software
# R
library(tseries)
adf.test(s)                  # H0: raíz unitaria; ojo: incluye tendencia
kpss.test(s)                 # H0: estacionaria en nivel
kpss.test(s, null = "Trend") # H0: estacionaria en tendencia

# La especificación de la tabla (constante, rezagos por AIC)
library(urca)
summary(ur.df(s, type = "drift", selectlags = "AIC"))

# Con quiebre estructural
summary(ur.za(s, model = "intercept"))

diff(s)                      # primera diferencia
diff(log(s))                 # variaciones
diff(s, lag = 12)            # diferencia estacional

# Cuántas diferencias sugiere el criterio automático
forecast::ndiffs(s)
forecast::nsdiffs(s)         # estacionales

acf(diff(s))                 # control: ¿quedó un -0,5 en el rezago 1?
# Python
import numpy as np
from statsmodels.tsa.stattools import adfuller, kpss, zivot_andrews
adfuller(s)[1] # p-valor, H0: raíz unitaria (la de la tabla)
adfuller(s, regression='ct')[1] # con tendencia
kpss(s, regression='c')[1] # p-valor, H0: estacionaria
kpss(s, regression='ct')[1] # H0: estacionaria en tendencia
zivot_andrews(s)[1] # raíz unitaria con un quiebre
s.diff().dropna()
np.log(s).diff().dropna()
s.diff(12).dropna()Excel: =B3-B2 en C3 y arrastrar primera diferencia
=LN(B3)-LN(B2) diferencia del logaritmo
=B14-B2 en D14 diferencia estacional
No trae pruebas de raíz unitaria.
SPSS: Transformar › Crear serie temporal › Diferencia o Diferencia estacional
Analizar › Pronósticos › Autocorrelaciones, con la opción de diferenciarHerramientas de este tema
- CalculadoraDescomposición y desestacionalización
Seguir leyendo
Estadística para Economía y Administración · El dato en contexto · 84 de 318
Probabilidad y Estadística · El dato en contexto · 76 de 302
Cómo citar: Montivero, J. L. (2026). Estacionariedad y diferenciación. estadistica.ar. https://estadistica.ar/conceptos/estacionariedad-y-diferenciacion
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Estacionariedad y diferenciación. estadistica.ar. https://estadistica.ar/conceptos/estacionariedad-y-diferenciacion
BibTeX
@misc{estadistica_ar_estacionariedad_y_diferenciacion,
  author       = {Montivero, Jorge Luis},
  title        = {{Estacionariedad y diferenciación}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/estacionariedad-y-diferenciacion}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-11}
}
Última actualización: 11 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.