estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/covarianza
Covarianza
La medida de cómo varían dos variables juntas: su signo se interpreta, su magnitud no, y por eso existe la correlación.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Definición
La covarianza mide en qué medida dos variables se apartan juntas de sus respectivas medias:
2 · Cómo se lee el signo
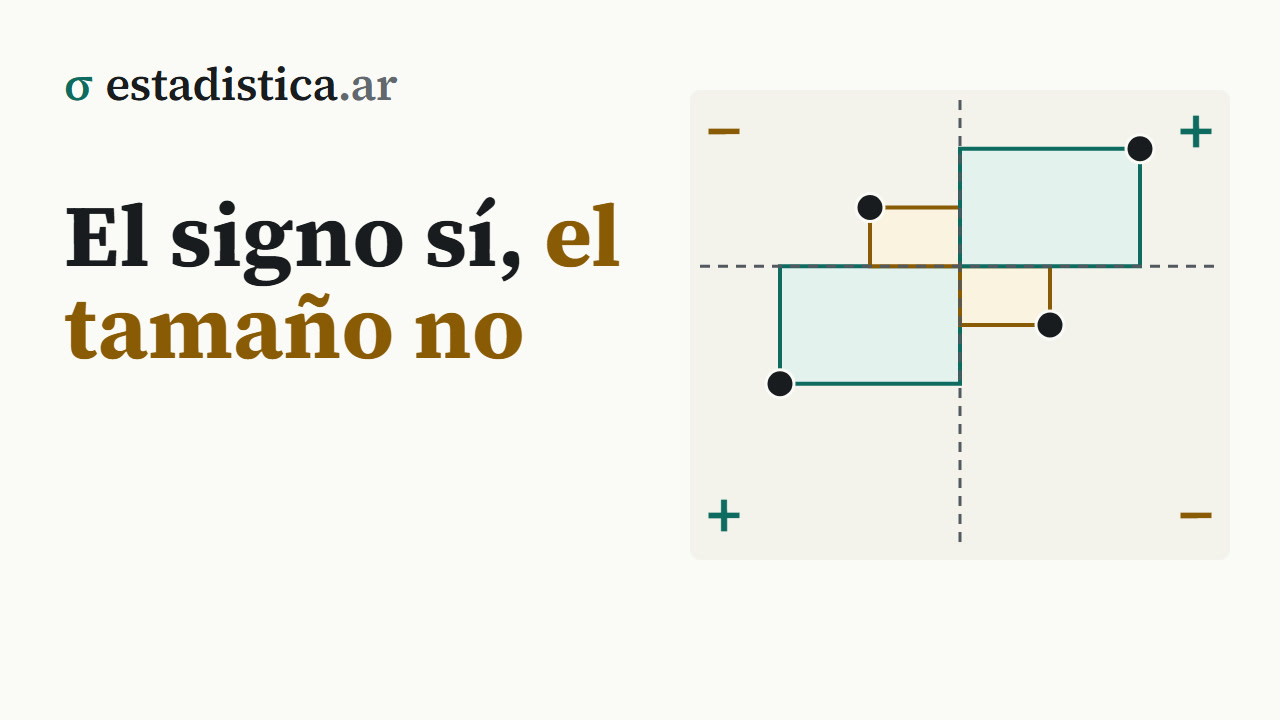
Cada caso aporta el producto de sus dos desvíos:
| Caso | Producto | ||
|---|---|---|---|
| Alto en las dos | + | + | + |
| Bajo en las dos | − | − | + |
| Alto en una, bajo en otra | + | − | − |
Si predominan los casos que van en el mismo sentido, la suma da positiva.
| Signo | Significa |
|---|---|
| tienden a subir juntas | |
| tienden a moverse en sentidos opuestos | |
| no hay tendencia lineal |
Si es “casi cero” no se puede decidir mirando la covarianza: como se ve en la sección siguiente, su tamaño depende de las unidades. Para saber si es chica hay que compararla con su techo, y eso es la correlación.
3 · El problema de la magnitud
La covarianza entre horas trabajadas por semana e ingreso mensual de la ocupación principal, en la EPH, vale 4.107.509.
Son 14.212 ocupados del primer trimestre de 2026 con ingreso y horas
declarados: quedan afuera 1.228 que declararon 0 horas y 8 con el código 999,
“no sabe”. El cálculo es sobre los casos de la muestra, sin ponderar. Con el
ponderador de ingresos (PONDIIO), que es el que el INDEC indica para esta
variable, da 4.435.744, y la correlación pasa de 0,249 a 0,260.
En el ejemplo, el 63,5 % de los ocupados cae en los cuadrantes de producto positivo, y esos productos suman 3,2 veces lo que suman los negativos: de ahí el signo.
¿Eso es mucho? No se puede saber. La covarianza está en unidades de por unidades de —acá “horas × pesos”—, así que su magnitud depende por completo de las escalas:
- Si el ingreso se midiera en miles de pesos, la covarianza sería 4.107,5.
- Si las horas fueran mensuales en vez de semanales, se multiplicaría por 4,33.
Pocos casos la mueven mucho
Como multiplica desvíos, un caso muy alejado de la media aporta un producto enorme. El ingreso de la EPH llega a $40 millones, con una media de $982.000:
| Casos usados | Covarianza | |
|---|---|---|
| Los 14.212 | 4.107.509 | 0,249 |
| Sin los 10 ingresos más altos | 3.877.261 | 0,284 |
| Sin el 1 % más alto (más de $4 millones) | 3.502.051 | 0,320 |
Diez casos de catorce mil mueven la correlación 3,5 puntos. No es motivo para borrarlos —son ingresos reales—, sino para mirar la nube antes y para considerar medidas que no dependan tanto de los extremos, como la correlación de Spearman. Ver valores atípicos.
4 · Sus propiedades
Tres reglas explican tanto su utilidad como su defecto:
| Propiedad | Qué dice |
|---|---|
| La varianza es un caso particular | |
| Es simétrica: no hay causa ni efecto en la fórmula | |
| Sumar constantes no la cambia; multiplicar las escalas la multiplica por |
La tercera es la que condena a la magnitud: cambiar de pesos a miles de pesos divide la covarianza por mil sin que la relación haya cambiado en nada. Y si uno de los dos factores es negativo —invertir una escala, por ejemplo contar horas libres en vez de horas trabajadas— cambia el signo.
5 · Covarianza cero no es independencia
Es el malentendido más caro del tema, y se desarma con siete números. Tomando de −3 a 3 y :
| −3 | −2 | −1 | 0 | 1 | 2 | 3 | |
|---|---|---|---|---|---|---|---|
| 9 | 4 | 1 | 0 | 1 | 4 | 9 |
La covarianza da exactamente cero, y sin embargo está completamente determinada por : conociendo una se sabe la otra sin ningún error.
La implicación va en un solo sentido: si dos variables son independientes (y sus varianzas son finitas), su covarianza es cero; al revés no vale. Y es otra razón para graficar antes de calcular.
6 · Dónde sigue apareciendo
Aunque no se la use para describir, la covarianza es una pieza estructural:
- La varianza de una suma: . Si no están correlacionadas —la independencia alcanza y sobra— el término desaparece. Con observaciones así, la suma tiene varianza y la media, : de ahí sale que el error estándar sea .
- La varianza de una diferencia: . Cuando se mide a las mismas personas antes y después, las dos mediciones covarían positivamente y la diferencia varía menos: por eso la prueba t pareada es más precisa que comparar dos grupos distintos.
- La pendiente de la recta de mínimos cuadrados es . En el ejemplo, : cada hora semanal más se asocia a $15.639 más de ingreso mensual.
- La matriz de varianzas y covarianzas es el objeto central de todo el análisis multivariado: componentes principales, análisis factorial, regresión múltiple.
- En finanzas, la covarianza entre activos es lo que determina si una cartera diversifica riesgo.
7 · Errores frecuentes
- Interpretar la magnitud. Sin conocer las escalas no significa nada.
- Comparar covarianzas de pares distintos, o del mismo par entre grupos o períodos con escalas distintas: con ingresos de dos años sin deflactar, la inflación sola agranda la covarianza.
- No mirar los extremos. Unos pocos casos muy alejados de la media pueden cambiarla mucho.
- Concluir independencia de una covarianza nula. Solo indica ausencia de relación lineal: una relación en forma de U puede tener covarianza cero.
- Calcularla con la fórmula abreviada, , cuando las medias son enormes al lado de la dispersión. Igual que con la varianza, restar dos sumas parecidas destruye las cifras significativas. Con los datos del ejemplo, en doble precisión, no pasa: el problema aparece con valores como fechas en segundos o coordenadas, o en precisión simple.
- Olvidar el en la versión muestral.
- Confundirla con la correlación.
- Concluir causalidad por el signo. La fórmula es simétrica: no distingue cuál variable sería la causa.
8 · En el software
# R
cov(horas, ingreso)          # 4107509
cor(horas, ingreso)          # 0.249  la versión estandarizada

cov(datos)                   # matriz de covarianzas
var(x)                       # = cov(x, x)
cov(x, y, use = "complete.obs")   # si hay datos faltantes (si no, da NA)

# Con el ponderador de ingresos
cov.wt(cbind(horas, ingreso), wt = PONDIIO)$cov[1, 2]   # 4435744
# Python
import numpy as np
np.cov(horas, ingreso, ddof=1)[0, 1] # np.cov devuelve la matriz 2×2
np.corrcoef(horas, ingreso)[0, 1]
datos[["horas", "ingreso"]].cov() # pandas: matriz, ignora faltantes
# Con el ponderador de ingresos
np.cov(horas, ingreso, aweights=pondiio)[0, 1]Excel: =COVARIANZA.M(rango1; rango2) muestral, divide por n-1
=COVARIANZA.P(rango1; rango2) poblacional, divide por n
=COVAR(rango1; rango2) la vieja: también divide por n
SPSS: Analizar › Correlacionar › Bivariadas › Opciones ›
Desviaciones de productos cruzados y covarianzasHerramientas de este tema
Seguir leyendo
Bioestadística · Fundamentos y descripción · 56 de 330
Estadística para Economía y Administración · Fundamentos y descripción · 55 de 318
Probabilidad y Estadística · Fundamentos y descripción · 55 de 302
Estadística para Ciencias Sociales · Fundamentos y descripción · 52 de 288
Cómo citar: Montivero, J. L. (2026). Covarianza. estadistica.ar. https://estadistica.ar/conceptos/covarianza
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Covarianza. estadistica.ar. https://estadistica.ar/conceptos/covarianza
BibTeX
@misc{estadistica_ar_covarianza,
  author       = {Montivero, Jorge Luis},
  title        = {{Covarianza}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/covarianza}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-09}
}
Última actualización: 9 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.